
Obligatorische Sozialversicherungen als Arbeitgeber in der Schweiz: Der ultimative Guide mit aktuellen Richtwerten
Das Wichtigste in Kürze
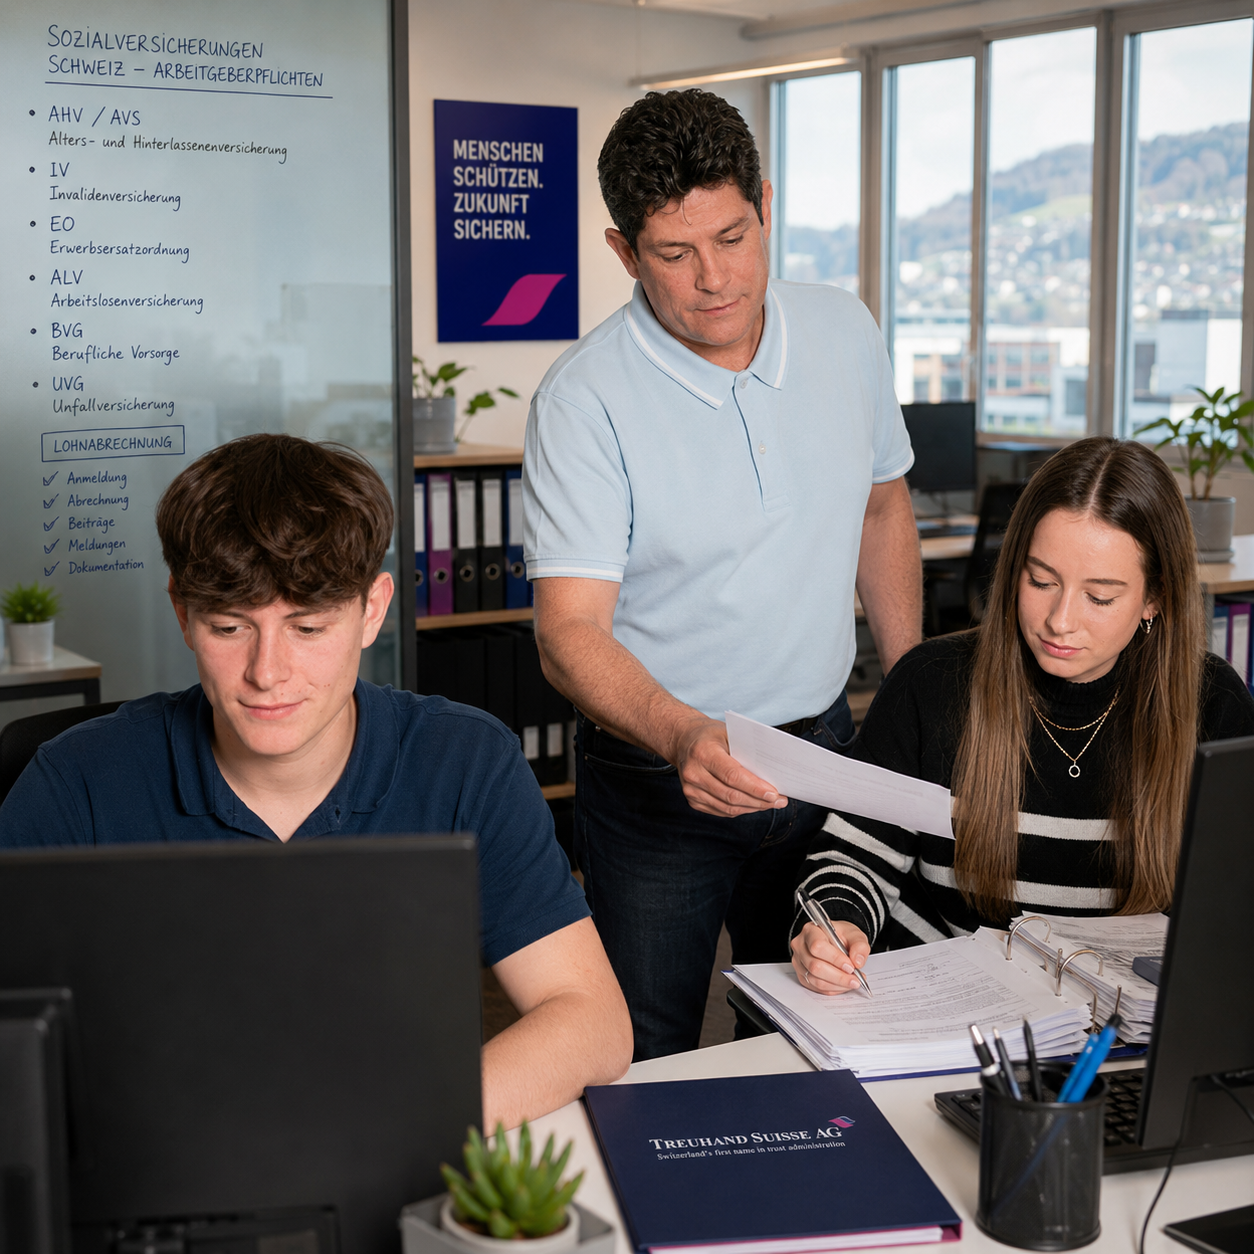
Für Arbeitgeber ist das korrekte Abführen der Beiträge an die Ausgleichskassen gesetzlich zwingend vorgeschrieben. Wenn Sie sich als Gründer fragen, welche Versicherungen sind in der Schweiz obligatorisch, liefert das Gesetz eine klare Antwort. Unternehmen müssen ihre Mitarbeitenden bei der AHV (Alters- und Hinterlassenenversicherung), IV (Invalidenversicherung), EO (Erwerbsersatzordnung) und ALV (Arbeitslosenversicherung) anmelden. Hinzu kommen die Unfallversicherung (UVG) für Berufs- und Nichtberufsunfälle sowie ab einem bestimmten Jahreseinkommen die berufliche Vorsorge (BVG). Die Sozialversicherungen in der Schweiz schützen das Personal effektiv vor den finanziellen Risiken bei Alter, Invalidität, Arbeitslosigkeit und Unfällen.
Eine fehlerhafte Abrechnung der obligatorischen Sozialversicherungen verursacht schnell hohe Nachzahlungen und empfindliche rechtliche Konsequenzen. Aus diesem Grund ist ein präzises Verständnis für Sozialabgaben in der Schweiz für jeden Geschäftsführer unerlässlich. Die Schweizer Sozialversicherung basiert auf stabilen Richtwerten, die eine verlässliche Kalkulationsgrundlage für Ihre Personalkosten bieten. Dieser Leitfaden liefert Ihnen die exakten Zahlen, aktuellen Beitragssätze und rechtlichen Rahmenbedingungen für eine rechtssichere Lohnadministration.
Inhaltsverzeichnis
- Das Fundament: Die Schweizer Sozialversicherung im Überblick
- Die 1. Säule: AHV, IV, EO und ALV im Detail
- Unfallversicherung (UVG): Schutz am Arbeitsplatz und in der Freizeit
- Die 2. Säule: Das BVG und die geltenden Eintrittsschwellen
- Krankentaggeld (KTG): Freiwillig oder Pflicht?
- Wie Sie Fehler bei Lohnabrechnungen vermeiden
- Fazit: Planungssicherheit durch professionelle Treuhand
- Häufig gestellte Fragen (FAQ)
Das Fundament: Die Schweizer Sozialversicherung im Überblick
Das Vorsorgesystem der Eidgenossenschaft ruht auf dem bewährten Drei-Säulen-Prinzip. Als Arbeitgeber tragen Sie massgeblich zur Finanzierung der ersten und zweiten Säule bei. Sie finanzieren diese Säulen gemeinsam mit Ihren Angestellten durch Lohnabzüge. Die Ausgleichskassen prüfen diese Abrechnungen regelmässig und fordern bei Fehlern strikt Nachzahlungen ein. Deshalb stellt für Unternehmen in der Schweiz die Sozialversicherung einen massgeblichen und stetigen Kostenfaktor dar.
Sie müssen jeden neuen Mitarbeitenden umgehend bei den entsprechenden Kassen anmelden. Versäumen Sie diese Fristen, haften Sie als Arbeitgeber persönlich für entgangene Beitragszahlungen. Die Anmeldung bei der zuständigen Sozialversicherung sichert nicht nur Ihr Unternehmen rechtlich ab, sondern garantiert auch den lückenlosen Schutz Ihres Teams. Wir zeigen Ihnen nun die konkreten Zahlen für die einzelnen Versicherungszweige. Die wichtigsten Fachbegriffe von AHV bis BVG erläutert ergänzend unser Schweizer Treuhänder-Glossar.
Die 1. Säule: AHV, IV, EO und ALV im Detail
Die erste Säule deckt den Existenzbedarf der Bevölkerung und ist für alle Erwerbstätigen obligatorisch. Der Gesetzgeber schreibt vor, dass Arbeitgeber und Arbeitnehmer diese Kosten exakt zur Hälfte teilen. Oft übersehen internationale Gründer, dass in der Schweiz Sozialabgaben paritätisch finanziert werden. Sie behalten den Arbeitnehmeranteil direkt vom Bruttolohn ein und überweisen ihn zusammen mit Ihrem Arbeitgeberanteil an die Ausgleichskasse.
Die Beitragssätze orientieren sich an den aktuellen gesetzlichen Vorgaben. Die folgende Tabelle schlüsselt die exakten Prozentsätze für die 1. Säule auf: Welche Beitragssätze und Grenzwerte sich 2026 geändert haben, zeigt unser Überblick zu den Neuerungen der Sozialversicherungen in der Schweiz 2026.
| Versicherungszweig | Beitragssatz Total | Anteil Arbeitgeber | Anteil Arbeitnehmer |
|---|---|---|---|
| AHV (Alters- und Hinterlassenenversicherung) | 8.70 % | 4.35 % | 4.35 % |
| IV (Invalidenversicherung) | 1.40 % | 0.70 % | 0.70 % |
| EO (Erwerbsersatzordnung) | 0.50 % | 0.25 % | 0.25 % |
| Total 1. Säule (ohne ALV) | 10.60 % | 5.30 % | 5.30 % |
| ALV (Arbeitslosenversicherung bis CHF 148'200) | 2.20 % | 1.10 % | 1.10 % |
Zusätzlich erheben die kantonalen Familienausgleichskassen (FAK) Beiträge, welche die Arbeitgeber in den meisten Kantonen alleine tragen. Die Sätze variieren je nach Kanton erheblich und liegen meist zwischen 1.2 % und 3.0 % der AHV-Lohnsumme. Auch Verwaltungskosten der Ausgleichskassen (bis zu 3 % der Beitragssumme) fallen für Sie als Unternehmen zusätzlich an. Rechnen Sie diese Faktoren zwingend in Ihre Personalkostenplanung ein.
Unfallversicherung (UVG): Schutz am Arbeitsplatz und in der Freizeit
Sie müssen alle Ihre in der Schweiz beschäftigten Angestellten obligatorisch gegen Unfälle versichern. Das Unfallversicherungsgesetz (UVG) unterscheidet dabei strikt zwischen Berufsunfällen (BU) und Nichtberufsunfällen (NBU). Die Prämien für die Berufsunfallversicherung tragen Sie als Arbeitgeber vollständig alleine. Diese Versicherung deckt Unfälle ab, die während der Arbeitszeit oder auf dem direkten Arbeitsweg passieren.
Die Nichtberufsunfallversicherung (NBU) greift bei Unfällen in der Freizeit. Sie müssen Mitarbeitende erst dann gegen Nichtberufsunfälle versichern, wenn diese mindestens acht Stunden pro Woche für Ihr Unternehmen arbeiten. Das Gesetz erlaubt Ihnen, die NBU-Prämien vollumfänglich vom Lohn der Angestellten abzuziehen. Viele fortschrittliche Arbeitgeber übernehmen jedoch auch diese Kosten freiwillig als attraktives Mitarbeiter-Benefit.
Die 2. Säule: Das BVG und die geltenden Eintrittsschwellen
Die berufliche Vorsorge (Pensionskasse) bildet die zweite Säule und ermöglicht den Versicherten, ihren gewohnten Lebensstandard im Alter zu halten. Im Gegensatz zur ersten Säule ist die berufliche Vorsorge erst ab einer bestimmten Lohnschwelle obligatorisch. Als Arbeitgeber müssen Sie Ihre Angestellten bei einer registrierten Vorsorgeeinrichtung anmelden, sobald das Einkommen die gesetzlichen Grenzwerte überschreitet.
Die aktuellen Richtwerte für die obligatorischen Sozialversicherungen im Bereich der 2. Säule lauten wie folgt:
Eintrittsschwelle: Ein Obligatorium besteht für Arbeitnehmer, die einen Jahreslohn von mehr als CHF 22'680 erzielen.
Koordinationsabzug: Zur Bestimmung des versicherten Lohns wird vom Bruttolohn ein Koordinationsabzug von CHF 26'460 vorgenommen.
Maximal versicherter Lohn: Der versicherbare Lohn im Obligatorium ist auf CHF 88'200 begrenzt (abzüglich Koordinationsabzug ergibt dies einen maximalen versicherten Lohn von CHF 61'740).
Minimal versicherter Lohn: Dieser beträgt CHF 3'675 pro Jahr.
Die Altersgutschriften sind nach Alter gestaffelt und betragen aktuell 7 % (25–34 Jahre), 10 % (35–44 Jahre), 15 % (45–54 Jahre) und 18 % (55–64/65 Jahre). Diese Beiträge müssen Sie mindestens zur Hälfte als Arbeitgeber finanzieren.
Krankentaggeld (KTG): Freiwillig oder Pflicht?
Im Gegensatz zur Unfallversicherung existiert auf Bundesebene kein generelles Obligatorium für eine Krankentaggeldversicherung. Dennoch zwingen Gesamtarbeitsverträge (GAV) bestimmte Branchen wie das Gastgewerbe oder das Baugewerbe zum Abschluss einer solchen Police. Fällt Ihr Unternehmen unter keinen GAV, entscheiden Sie grundsätzlich frei über den Abschluss einer KTG. Ohne Versicherungsschutz verpflichtet Sie das Obligationenrecht (OR) jedoch zur gesetzlichen Lohnfortzahlung bei Krankheit des Arbeitnehmers.
Diese gesetzliche Lohnfortzahlungspflicht stellt für junge Unternehmen ein enormes finanzielles Risiko dar. Sie müssen den vollen Lohn gemäss der Berner, Zürcher oder Basler Skala weiterzahlen, erhalten aber keine Arbeitsleistung. Eine KTG-Versicherung übernimmt nach einer Wartefrist von meist 30 oder 60 Tagen 80 % des Lohns. Wir raten jedem Arbeitgeber dringend zum Abschluss einer KTG, um dieses unberechenbare Liquiditätsrisiko auszulagern.
Wie Sie Fehler bei Lohnabrechnungen vermeiden
Die Verwaltung von Lohnabrechnungen erfordert höchste Präzision und tiefgreifendes Fachwissen. Viele Unternehmen scheitern an der korrekten Deklaration von Spesen, Boni oder geldwerten Vorteilen wie dem Firmenwagen. Unser Inhaber und Geschäftsführer, Urs Blattmann, empfiehlt deshalb stets, die Lohneinstellungen rechtzeitig vor dem Jahreswechsel minutiös zu prüfen. Kleine Konfigurationsfehler im ERP-System multiplizieren sich über das Jahr schnell zu massiven Falschabrechnungen.
Nutzen Sie moderne, Swissdec-zertifizierte Lohnsoftware, welche die aktuellen gesetzlichen Tarife automatisch integriert. Solche Systeme übertragen die Jahreslohnmeldungen am Ende des Jahres elektronisch an alle relevanten Kassen. Ziehen Sie rechtzeitig einen Sozialversicherungsexperten hinzu, um jegliche Haftungsrisiken für den Verwaltungsrat rigoros auszuschliessen. Die Treuhand Suisse AG übernimmt diese komplexe Aufgabe gerne vollständig für Sie. Für eine laufende und rechtssichere Abrechnung unterstützt Sie unsere Lohnbuchhaltung für Schweizer KMU.
Fazit: Planungssicherheit durch professionelle Treuhand
Die korrekte Handhabung der Abgaben schützt Ihr Unternehmen vor strafrechtlichen Konsequenzen und unerwarteten Kosten. Eine lückenlose Dokumentation und die Einhaltung der Meldefristen sind das A und O einer professionellen HR-Abteilung. Wir unterstützen Sie dabei, sämtliche Prozesse für obligatorische Sozialversicherungen in der Schweiz rechtssicher und effizient zu gestalten. Lagern Sie Ihre Lohnadministration an Profis aus und konzentrieren Sie sich voll auf Ihr Kerngeschäft.
Kontaktieren Sie die Treuhand Suisse AG noch heute für eine unverbindliche Erstanalyse Ihrer Lohnstrukturen. Unsere Experten optimieren Ihre Abrechnungen und garantieren die Einhaltung aller gesetzlichen Vorschriften. Sichern Sie sich ab und profitieren Sie von unserer langjährigen Expertise im Schweizer Treuhandwesen! Vertiefende Entscheidungshilfe bietet unser Ratgeber zur Auslagerung der Lohnadministration.
Häufig gestellte Fragen (FAQ)
-
Ja, das Gesetz betrachtet Boni, Gewinnbeteiligungen und regelmässige Gratifikationen als massgebenden AHV-Lohn. Sie müssen auf diese Beträge die vollen Beiträge für AHV, IV, EO und ALV abrechnen. Lediglich einmalige Geschenke bis zu einem Freibetrag von CHF 500 pro Jahr bleiben beitragsfrei.
-
Unterlassen Sie die Anmeldung, begehen Sie eine strafbare Handlung und machen sich haftbar. Die Ausgleichskasse fordert die fehlenden Beiträge samt Verzugszinsen für bis zu fünf Jahre rückwirkend ein. Zudem riskieren Sie bei einem Unfall oder Invaliditätsfall des Mitarbeitenden schwerwiegende Schadenersatzklagen.
-
Ja, erwerbstätige Rentner bleiben in der Schweiz weiterhin beitragspflichtig. Sie profitieren jedoch von einem grosszügigen Freibetrag von CHF 16'800 pro Jahr (CHF 1'400 pro Monat). Sie berechnen die AHV/IV/EO-Beiträge nur auf dem Teil des Lohns, der diesen monatlichen Freibetrag übersteigt. ALV-Beiträge fallen für Personen im Referenzalter hingegen komplett weg.
-
Wenn Sie eine Krankentaggeldversicherung abschliessen, finanzieren Sie diese in der Regel paritätisch mit dem Arbeitnehmer. Das bedeutet, Sie dürfen dem Mitarbeitenden maximal 50 % der KTG-Prämie vom Lohn abziehen. Sie als Arbeitgeber übernehmen die andere Hälfte der Kosten.
-
Die Eintrittsschwelle für die obligatorische berufliche Vorsorge liegt bei einem Jahreslohn von CHF 22'680. Sobald ein Angestellter diesen Betrag überschreitet, muss er zwingend bei einer Pensionskasse versichert werden, sofern das Arbeitsverhältnis für mehr als drei Monate eingegangen wurde.
